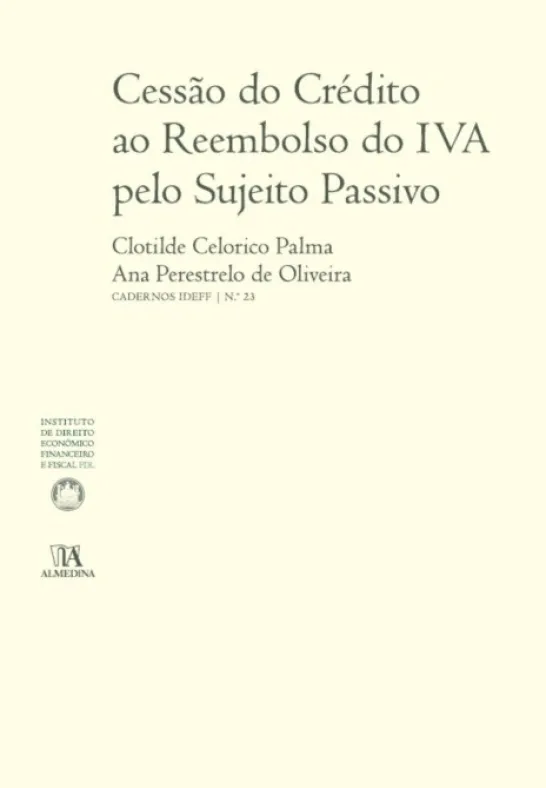
Cessão do crédito ao reembolso do IVA pelo sujeito passivo
€10.19
Como se conclui, não existindo impedimentos legais internos à possibilidade de cessão do direito ao reembolso do IVA, quer tratando-se de reembolsos atuais quer futuros, não poderá a Administração Fiscal opor-se à utilização de tal instrumento estando em causa créditos com comprovado carácter de regularidade e duradouros, dotados de estabilidade e confiança, sob pena de ofensa ao princípio da neutralidade fiscal, fazendo recair sobre o sujeito passivo o peso desse imposto ao incorrer num significativo encargo financeiro.
| ISBN | 9789724077796 |
|---|---|
| Ano | 2018 |
| Número de páginas | 120 |
| Edição | 1ª Edição |
| Capa | Brochada |
| Editora | Almedina |
| Coleção | Cadernos do IDEFF |
| Categorias |
Livros > Direito > Direito Financeiro e Tributário
Clotilde Celorico Palma
Doutora em Ciências Jurídico-Económicas, especialidade em Direito Fiscal, na Faculdade de Direito da Universidade de Lisboa. Professora na Faculdade de Direito da Universidade de Lisboa. Advogada especialista em direito fiscal. Árbitro em litígios de Direito Fiscal do Centro de Arbitragem Administrativa. |
Be the first to review “Cessão do crédito ao reembolso do IVA pelo sujeito passivo”
Related products
Literatura
Biografias
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Ciência Política
Ciências Sociais E Humanas
Infantil
Ciências Sociais E Humanas
Administração E Gestão
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Sociologia do(s) Espaço(s) da Justiça: diálogos interdisciplinares
Educação Literária
Literatura
Ciências Sociais E Humanas
Literatura
Auto-Ajuda
Reviews
There are no reviews yet.