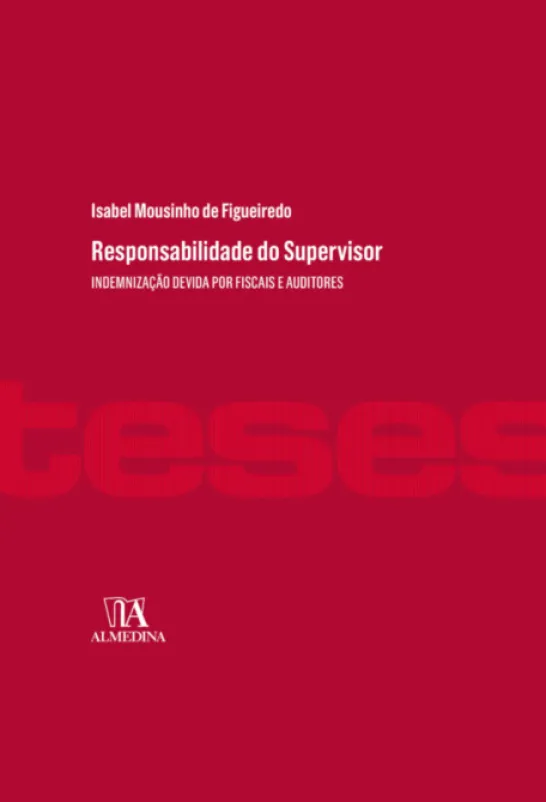
Responsabilidade do Supervisor – Indemnização Devida por Fiscais e Auditores
€53.54
As entidades de fiscalização devem indemnizar cerca de 10% a 30% do dano final. Mas nem sempre têm de indemnizar todos os ilícitos. E pode haver direito a compensação integral – até mesmo sem ilicitude. As distinções avançadas nesta obra reflectem os quatro pilares de imputação do dano (risco, culpa, incumprimento e benefício):
i. quanto maior a previsibilidade do dano, maior o dever de o prevenir;
ii. quanto menor o esforço necessário para evitar o dano, maior o dever de o prevenir;
iii. quanto maior o dano, em termos de probabilidade e dimensão, maior o dever de o prevenir;
iv. quanto maior a utilidade retirada ou tida em vista, maior o dever de prevenir o dano;
v. quanto maior a remuneração auferida pela tarefa ou os meios disponibilizados para prevenir o dano, maior o dever de o fazer.
Além da responsabilidade pela fiscalização pública ou privada, é ainda abordada a responsabilidade do legislador e do julgador, com propostas concretas de solução e subsídios para toda a responsabilidade civil em geral.
| ISBN | 9789724089959 |
|---|---|
| Ano | 2021 |
| Número de páginas | 642 |
| Editora | Almedina |
| Coleção | Teses de Doutoramento |
| Categorias |
Livros > Direito > Direito Civil
Isabel Mousinho de Figueiredo
Jurista em Macau. |
Be the first to review “Responsabilidade do Supervisor – Indemnização Devida por Fiscais e Auditores”
Related products
Ciência Política
Literatura
Ciências Sociais E Humanas
Infantil
7-9 Anos
Ciências Sociais E Humanas
Ciências Sociais E Humanas
Literatura
Literatura
Direito
Ciências Económicas
Auto-Ajuda
Ciências
Ciências Sociais E Humanas
Reviews
There are no reviews yet.